Diese Excel-Arbeitsmappe kalkuliert Getränke portionsweise aus Gebindeinhalt, Einkaufspreis, Ausschankmenge und Zusatzkosten. Sie richtet sich an Gastronomie- und Cateringbetriebe, die Verkaufspreise vorbereiten, bestehende Preise prüfen oder einen Planmonat auswerten möchten.
Die Datei berechnet unter anderem Wareneinsatz, Preisempfehlung, Deckungsbeitrag und Ist-Marge. Dabei sind Netto und Brutto klar getrennt: Einkaufskosten und Deckungsbeiträge werden netto, tatsächliche und empfohlene Verkaufspreise brutto geführt. Umsatzsteuer, Schwund und Margenziele bleiben veränderbare Annahmen und müssen vor der Nutzung geprüft werden.
Wobei diese Vorlage unterstützt
- Ermittelt aus Gebindegröße, Schwund und Ausschankmenge die rechnerisch verwertbaren Portionen sowie den Wareneinsatz je Portion.
- Leitet aus Wareneinsatz, Zielmarge, Umsatzsteuer und Preisrundung einen empfohlenen Bruttoverkaufspreis ab.
- Vergleicht den tatsächlichen Verkaufspreis mit der Zielmarge und kennzeichnet fehlende oder auffällige Kalkulationen.
- Verdichtet Planportionen zu Planumsatz, Plan-Deckungsbeitrag und einer nach Umsatz gewichteten Ist-Marge.
Inhalt der Arbeitsmappe
So beginnen Sie
1. Kategorien und Annahmen prüfen
Öffnen Sie zuerst „Parameter“. Kontrollieren Sie für jede Kategorie Standardschwund, Zielmarge und USt-Annahme. Prüfen Sie außerdem Toleranz, Preisrundung und Planmonat. Änderungen an einer Kategorie wirken auf alle zugeordneten Getränke.
2. Getränkedaten in sinnvoller Reihenfolge eintragen
Arbeiten Sie in den gelben Eingabezellen des Blatts „Getränkekalkulation“. Ordnen Sie zunächst die Kategorie zu und tragen Sie danach Getränkename, Gebindeinhalt in Millilitern, Netto-Einkaufspreis, Ausschankmenge und mögliche Zusatzkosten je Portion ein. Ein Artikelcode kann zur internen Zuordnung ergänzt werden.
3. Ist-Preis und Monatsmenge ergänzen
Tragen Sie den tatsächlichen Bruttoverkaufspreis ein, damit die Datei Nettoverkaufspreis, Deckungsbeitrag, Ist-Marge und Status berechnen kann. Mit den „Planportionen im Monat“ entstehen zusätzlich Planumsatz brutto und Plan-DB netto.
4. Ergebnisse und Warnungen kontrollieren
Lesen Sie zuerst den Status der einzelnen Getränke. Wechseln Sie anschließend zur „Übersicht“, um fehlende Preise, unvollständige Grundlagen, Getränke unter Zielmarge und Ist-Preise unter der Empfehlung zu prüfen. Stimmen Sie auffällige Werte mit Portionsgröße, Einkaufspreis und Ihren betrieblichen Annahmen ab.
So ist der Kalkulationsablauf aufgebaut
Die Arbeitsmappe folgt der Reihenfolge erst Annahmen, dann Artikel, zuletzt Planmengen. Im Blatt „Parameter“ werden sechs Kategorien mit Standards für Schwund, Zielmarge und Umsatzsteuer gepflegt. Sobald Sie im Kalkulationsblatt eine dieser Kategorien auswählen, übernimmt die jeweilige Getränkezeile die zugehörigen Werte.
Danach erfassen Sie die konkrete Kalkulationsbasis des Getränks. Aus Gebindeinhalt und Ausschankmenge entstehen zunächst die verwertbaren Portionen. Einkaufspreis und Zusatzkosten führen zum Wareneinsatz je Portion. Darauf baut die Empfehlung für den Bruttoverkaufspreis auf.
Der tatsächliche Verkaufspreis bildet eine zweite Betrachtung: Die Datei rechnet ihn auf netto zurück, zieht den Wareneinsatz ab und ermittelt Deckungsbeitrag sowie Ist-Marge. Planportionen erweitern diese Einzelkalkulation um Monatswerte. Die vorbereiteten fiktiven Produkte dienen nur als Beispiele und sollten durch eigene Angaben ersetzt oder entfernt werden.
Wie Preise, Margen und Monatswerte berechnet werden
Für die verwertbaren Portionen wird zuerst der angenommene Schwund vom Gebindeinhalt abgezogen. Die verbleibende Menge wird durch die Ausschankmenge geteilt. Das Ergebnis kann eine Dezimalzahl sein, denn die Datei rundet die rechnerischen Portionen nicht auf ganze Gläser ab.
Der Netto-Einkaufspreis wird auf diese Portionen verteilt. Anschließend kommen die „Zusatzkosten je Portion netto“ hinzu; ein leeres Feld wird dabei als 0,00 € behandelt. Der Mindestverkaufspreis netto ergibt sich aus diesem Wareneinsatz und der Zielmarge. Danach wird die USt-Annahme aufgeschlagen und der Bruttobetrag auf das unter „Preisrundung“ hinterlegte Intervall aufgerundet.
Beim Ist-Vergleich wird der tatsächliche Bruttoverkaufspreis zunächst auf netto zurückgerechnet. Nach Abzug des Wareneinsatzes bleiben der „DB je Portion netto“ und daraus die „Ist-Marge“. Der Status ist eine Prüfhilfe: „Unter Ziel“ erscheint erst, wenn die Ist-Marge um mehr als die eingestellte Toleranz unter der Zielmarge liegt. Eine geringere Abweichung wird als „Im Ziel“ behandelt.
Planumsatz brutto und Plan-DB netto entstehen durch Multiplikation mit den Planportionen. Die gewichtete Ist-Marge der Übersicht setzt den gesamten Plan-DB ins Verhältnis zum geplanten Nettoverkaufsumsatz; sie ist daher aussagekräftiger als ein einfacher Mittelwert der Artikelmargen.
Praxisbeispiel: Fassbier vom Gebinde bis zur Preisentscheidung
Hypothetisches Beispiel: Die folgenden Zahlen stammen aus dem ausdrücklich fiktiven Beispieldatensatz „Fassgold Pils – fiktiv“. Sie zeigen die vorhandene Berechnungslogik und keine Werte eines realen Betriebs.
Eingaben und Rechenweg
- Die Kategorie „Bier“ liefert einen Standardschwund von 4,0 %. Bei einem Gebindeinhalt von 30.000 ml und einem Ausschank von 300 ml bleiben 30.000 × 0,96 ÷ 300 = 96,00 verwertbare Portionen.
- Der Netto-Einkaufspreis des Gebindes beträgt 94,00 €, hinzu kommen 0,16 € Zusatzkosten je Portion. Damit ergibt sich ein Wareneinsatz von 94,00 € ÷ 96,00 + 0,16 € = 1,1392 €, angezeigt gerundet 1,14 € netto.
- Bei einer Zielmarge von 68,0 % liegt der Mindest-VK netto bei 1,1392 € ÷ 0,32 = 3,5599 €. Mit 19,0 % USt-Annahme entstehen 4,2363 € brutto; die Preisrundung auf 0,10 € hebt die Empfehlung auf 4,30 € an.
- Aus dem tatsächlichen Bruttoverkaufspreis von 3,90 € werden 3,2773 € netto. Nach Abzug des Wareneinsatzes bleiben 2,1381 € Deckungsbeitrag je Portion. Das entspricht einer Ist-Marge von rund 65,2 % und einer Abweichung von etwa −2,8 Prozentpunkten.
- Mit 650 Planportionen werden Ist-Preis und Deckungsbeitrag hochgerechnet. Daraus folgen 2.535,00 € Planumsatz brutto und 1.389,79 € Plan-DB netto.
Ergebnis und Entscheidung
Die hinterlegte Toleranz beträgt 2,0 Prozentpunkte. Da die negative Margenabweichung darüber hinausgeht, lautet der Status „Unter Ziel“. Entscheidung: Unter diesen Annahmen erreicht der Ist-Preis das Margenziel nicht. Die Empfehlung von 4,30 € kann als Vergleichswert dienen; vor einer Preisänderung sollten jedoch Ausschankmenge, realer Schwund, Einkaufskosten und betriebliche Preisstrategie geprüft werden.
Kategorien und Parameter an den Betrieb anpassen
Die Werte auf „Parameter“ sind Planannahmen, keine allgemeinen Vorgaben. Vorbereitet sind Bier mit 4,0 % Schwund und 68,0 % Zielmarge, Wein mit 4,0 % und 72,0 %, Wasser mit 2,0 % und 75,0 %, Erfrischungsgetränk mit 3,0 % und 74,0 %, Saft mit 3,0 % und 75,0 % sowie Spirituose mit 3,0 % und 78,0 %. Für alle sechs Kategorien ist zunächst eine USt-Annahme von 19,0 % eingetragen.
Überschreiben Sie diese Werte nur nach einer bewussten Prüfung. Eine Änderung der Zielmarge beeinflusst Mindestpreis, Empfehlung, Margenabweichung und Status aller Getränke derselben Kategorie. Eine Änderung des Schwunds wirkt auf die verwertbaren Portionen und damit auf den Wareneinsatz.
Global gelten zunächst 2,0 Prozentpunkte Toleranz, 0,10 € Preisrundung und der Planmonat 01.09.2026. Die Eingabeprüfungen erlauben unter anderem 0 bis 30 % Schwund, 10 bis 95 % Zielmarge, 0 bis 50 % USt-Annahme und Rundungsschritte von 0,01 € bis 5,00 €. Wenn Sie eine Kategorie umbenennen, wählen Sie sie in bestehenden Getränkedatensätzen erneut aus, damit Bezeichnung und Nachschlagewert übereinstimmen.
Typische Fehler erkennen und sicher korrigieren
Der Status „Basis fehlt“ bedeutet, dass zwar ein Getränkename vorhanden ist, aber mindestens Kategorie, Gebindeinhalt, Einkaufspreis oder Ausschankmenge fehlt. Prüfen Sie diese Eingabefelder und wählen Sie die Kategorie möglichst über die Liste aus. Sobald die Grundlage vollständig ist, erscheinen Portionskosten und Preisempfehlung wieder.
Bei „Preis fehlt“ kann die Empfehlung bereits berechnet sein, aber der Ist-Vergleich noch nicht. Ergänzen Sie einen tatsächlichen Bruttoverkaufspreis, wenn Sie Deckungsbeitrag, Ist-Marge und Monatsumsatz auswerten möchten. Ohne diesen Wert bleiben die entsprechenden Ergebnisse absichtlich leer.
Bleiben Schwund, Zielmarge und USt-Annahme nach der Kategorieauswahl leer, stimmt die Kategoriebezeichnung wahrscheinlich nicht exakt mit „Parameter“ überein. Das kann beispielsweise nach dem Umbenennen einer Kategorie auftreten. Wählen Sie den aktuellen Listeneintrag erneut aus; danach kann die exakte Suche die Annahmen wieder zuordnen.
Wirkt die Preisempfehlung ungewöhnlich hoch, kontrollieren Sie zuerst die Einheiten. „Gebindeinhalt ml“ und „Ausschank ml“ müssen beide in Millilitern geführt werden, während „EK je Gebinde netto“ den Preis des gesamten Gebindes erwartet. Die Eingabeprüfung weist Ausschankmengen unter 10 ml oder über dem Gebindeinhalt zurück. Korrekte Einheiten stellen die beabsichtigte Portionsberechnung wieder her.
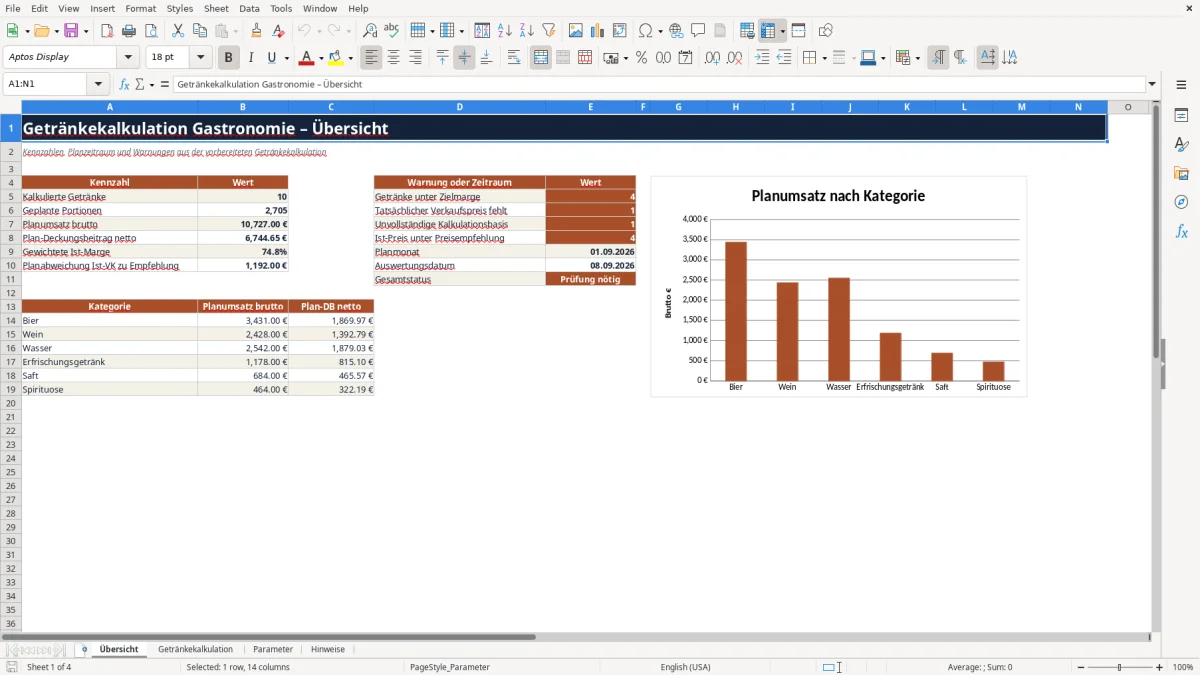
Ein Gesamtstatus „Prüfung nötig“ ist nicht automatisch ein Rechenfehler. Die Übersicht setzt ihn, sobald mindestens eine Warnung vorliegt. Filtern Sie die Detailzeilen nach „Unter Ziel“, kontrollieren Sie fehlende Ist-Preise und gleichen Sie zusätzlich die Zahl der Ist-Preise unter der Empfehlung ab.
Vergleich mit leerem Tabellenblatt und manueller Preisliste
Die vorbereitete Datei ist vor allem für wiederkehrende Kalkulationen mit einheitlichen Kategorien gedacht. Ein leeres Tabellenblatt oder eine manuelle Liste kann dagegen sinnvoll sein, wenn der Ablauf bewusst frei bleiben soll.
| Kriterium | Vorbereitete Excel-Datei | Leeres Tabellenblatt | Manuelle Preisliste |
|---|---|---|---|
| Einrichtung | 100 Detailzeilen und sechs Kategorieplätze sind vorbereitet. | Felder, Formeln und Struktur werden selbst angelegt. | Artikel und Preise können ohne Rechenmodell direkt notiert werden. |
| Berechnungen | Portionen, Wareneinsatz, Empfehlung, Ist-Marge und Planwerte sind miteinander verknüpft. | Die Logik kann frei gestaltet werden, muss aber selbst erstellt und gepflegt werden. | Einzelne Überschläge sind möglich; verbundene Folgewerte werden von Hand aktualisiert. |
| Eingabekontrolle | Listen- und Werteprüfungen begrenzen unter anderem Kategorien, Mengen und Preise. | Kontrollen können passend zum eigenen Modell ergänzt werden. | Die Prüfung erfolgt beim Eintragen oder späteren Gegenlesen. |
| Auswertung | Kennzahlen, Warnungen, Kategorie-Summen und ein Diagramm zum Planumsatz sind vorhanden. | Eigene Auswertungen lassen sich ohne vorgegebene Grenzen aufbauen. | Für kleine Sortimente genügt häufig ein direkter Preisvergleich. |
Für wiederkehrende Kalkulationen mit portionsbezogenem Wareneinsatz und Monatsplanung bietet die vorbereitete Datei den kürzeren Einstieg. Ein leeres Blatt ist geeigneter, wenn Sie zusätzliche Kostenarten, mehrere Zeiträume oder eine andere Margenlogik benötigen. Eine manuelle Liste kann ausreichen, wenn nur wenige Getränke dokumentiert werden und keine verknüpfte Kostenrechnung erforderlich ist.
Konkrete Grenzen der Arbeitsmappe
Die Kalkulation ist für 100 Getränkezeilen und sechs Kategorieplätze vorbereitet. Formeln, Eingabeprüfungen und die Zusammenfassungen beziehen sich auf diesen Bereich. Werden zusätzliche Zeilen angelegt, müssen Formeln, Prüfregeln und Auswertungsbereiche fachgerecht erweitert werden; sonst erscheinen neue Artikel nicht vollständig in der Übersicht.
Die Datei nutzt Formeln und Eingabeprüfungen, aber keine Makros. Sie importiert keine Lieferantenpreise, Kassendaten oder Lagerbewegungen und besitzt weder ERP-Anbindung noch Echtzeitsynchronisierung. Einkaufspreise, Ist-Preise und Planportionen müssen deshalb periodisch von Ihnen aktualisiert werden.
Das „Auswertungsdatum“ der Übersicht wird mit dem aktuellen Tagesdatum berechnet. Es verändert sich bei einer späteren Neuberechnung und ist daher kein unveränderlicher Zeitstempel. Für eine feste Dokumentation muss ein Stand separat gespeichert oder als Wert festgehalten werden.
Umsatzsteuer, Margen, Schwund und Rundung sind veränderbare Kalkulationsannahmen. Die Arbeitsmappe ersetzt weder steuerliche oder rechtliche Beratung noch ein amtliches Dokument, eine Zertifizierung oder einen Nachweis der Rechts- beziehungsweise Normkonformität.
Häufige Fragen
Kann ich für ein einzelnes Getränk eine andere Zielmarge hinterlegen?
In der vorbereiteten Logik werden Zielmarge, Schwund und USt-Annahme über die Kategorie zugeordnet. Eine Änderung auf „Parameter“ betrifft deshalb alle Getränke dieser Kategorie. Für eine abweichende Einzelannahme können Sie einen der sechs Kategorieplätze entsprechend differenzieren; direkte Änderungen an den Formelspalten sollten nur mit angepasster Berechnungslogik erfolgen.
Was wird ohne tatsächlichen Verkaufspreis berechnet?
Bei vollständiger Kostenbasis kann die Datei weiterhin verwertbare Portionen, Wareneinsatz, Mindest-VK und empfohlenen Bruttoverkaufspreis ermitteln. Tatsächlicher Nettoverkaufspreis, Deckungsbeitrag, Ist-Marge, Margenabweichung und die darauf beruhenden Planwerte bleiben leer. Der Status weist mit „Preis fehlt“ darauf hin.
Welche Beträge sind netto und welche brutto?
„EK je Gebinde“, Zusatzkosten, Wareneinsatz, Mindest-VK, Deckungsbeitrag und Plan-DB werden netto geführt. Der empfohlene und der tatsächliche Verkaufspreis sowie der Planumsatz sind brutto. Der tatsächliche Nettoverkaufspreis wird mithilfe der gewählten USt-Annahme aus dem Bruttowert berechnet.
Lässt sich die Kalkulation über 100 Getränke hinaus erweitern?
Technisch kann eine Tabellenkalkulation erweitert werden, die gelieferte Struktur ist jedoch nur für die 100 Detailzeilen vorbereitet. Beim Ergänzen weiterer Zeilen müssten Formeln, Eingabeprüfungen, Filterbereich und sämtliche Bezüge der Übersicht erweitert werden. Ohne diese Anpassungen können Artikel in Kennzahlen und Warnungen fehlen.
Berücksichtigt die Datei Pfand oder rückzahlbare Gebindewerte?
Ein eigenes Feld für Pfand ist nicht vorhanden. „Zusatzkosten je Portion netto“ ist für tatsächlich portionsbezogene Kosten vorgesehen. Rückzahlbares Pfand sollte nicht ohne Prüfung als Verbrauchskosten angesetzt werden; falls es für Ihre Kalkulation relevant ist, braucht es eine getrennte betriebliche Behandlung oder eine angepasste Tabellenstruktur.
Redaktionelle Zuordnung
Lea HoffmannKalkulation, Warenfluss und Hygiene
Jonas KellerPersonal, Betriebsabläufe und Planung